PREGUNTAS FRECUENTES
PREGUNTAS, DUDAS O INQUIETUDES
A continuación encontraran la respuesta de algunas dudas o preguntas mas frecuentes entre nuestros clientes
01.
INVENTARIO DE ACTIVOS FIJOS
Son considerados como las herramientas o recursos adquiridos para producir o facilitar los ingresos de la empresa durante un tiempo considerable, puede exceder el año fiscal.
Los activos fijos son los bienes que poseen un valor o costo importante, algunos bienes califican como activo fijo pero por su costo no significativo pasa a ser un activo de control o de consumo controlado.
Ejemplos de activos fijos:
- Muebles y enseres
- Maquinaria y equipo
- Equipos de computo
- Vehículos
- Bienes inmuebles
A continuación se mencionan algunas de la razones mas importantes:
- Control interno para verificar la existencia y ubicación de sus bienes.
- Soporte tributario de la depreciación.(Contando con un informe independiente que valide la existencia y valor base para depreciar).
- Actualización de las bases contables con normas internacionales NIIF.
- Selección de activos para baja que afectan contablemente el rubro y/o patrimonio de su empresa.
- Facilita el avalúo técnico de sus bienes.
Un inventario de activos fijos, es el procedimiento realizado para verificar la existencia y ubicación de cada uno de los bienes físicos que posee una empresa y que son distintos de las mercaderías.
En algunas empresas la maquinaria y equipo suelen ser lo rubros mas importantes por su valor monetario y el cuidado que implica.
El sistema contable puede indicarnos el monto de inversión en los activos fijos y el inventario puede facilitarnos la consulta detallada de los activos, tales como:
- Cuanto se tiene invertido por cada rubro importante.
- Selección de activos que terminan su vida útil para dar de baja.
- Que tipo de activos específicos se tienen.
- Ubicación exacta de cada activo.
- Control y lectura rápida de la información relacionada con el activo.
Para atención inmediata escribirnos o dar click en el icono de whatsapp o llenar los datos en el formulario que se encuentra en la pestaña de contáctenos, atención personalizada.
02.
INVENTARIO DE MERCANCÍAS, MATERIALES E INSUMOS
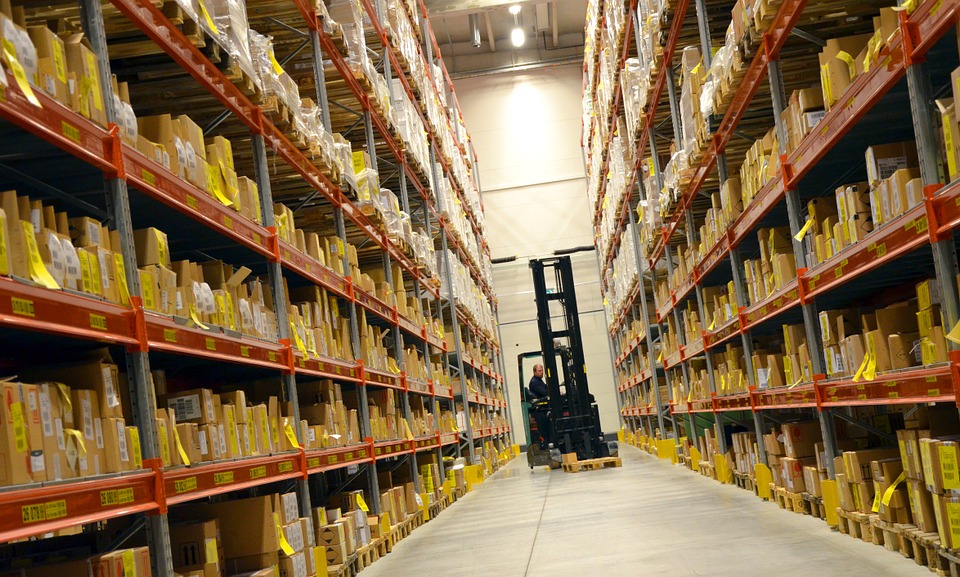
Es el conteo físico de todos aquellos bienes que le pertenecen a la empresa bien sea comercial o mercantil, los cuales los compran para luego venderlos sin ser modificados. En esta Cuenta se mostrarán todas las mercancías disponibles para la Venta. Las que tengan otras características y estén sujetas a condiciones particulares se deben mostrar en cuentas separadas, tales como las mercancías en camino, las mercancías dadas en consignación o las mercancías pignoradas.
Es el conteo físico y registro de todos los materiales con los que se elaboran los productos, pero que todavía no han recibido procesamiento.
Es el registro y conteo físico de todos aquellos bienes adquiridos por las empresas manufactureras o industriales, los cuales son transformados para ser vendidos como productos elaborados.
Es el conteo físico de todos los materiales con los que se elaboran los productos, pero que no pueden ser cuantificados de una manera exacta, como por ejemplo: (Pintura, lija, clavos, lubricantes, etc.).
03.
AVALÚO DE BIENES MUEBLES E INMUEBLES
Un avalúo es la acción que realiza un especialista acorde a sacar la estimación del valor económico intrínseco que tiene un bien o propiedad del que solicita. … Un avalúo es en pocas palabras, un estudio que se realiza para conocer el valor de un bien mueble o inmueble, hecho por especialistas que toman en cuenta varias condiciones.
Un avalúo se realiza para cuantificar el valor comercial actual de sus activos y tener una cifra acertada de sus bienes, para con este fin saber el valor del patrimonio que posee la empresa, o si así fuera el caso, venderlo en un plazo y valor razonable. … La valuación juega un papel muy importante en esta operación, debido a que es necesaria para determinar la cantidad de recursos que se te entregarán por tus bienes.